 Tech
Il y a près de dix ans, votre première société, Save, était rachetée en 2017 après une phase d'hypercroissance vertigineuse mais asphyxiée par un besoin massif en capitaux. Quel regard portez-vous aujourd'hui sur cette première aventure ?

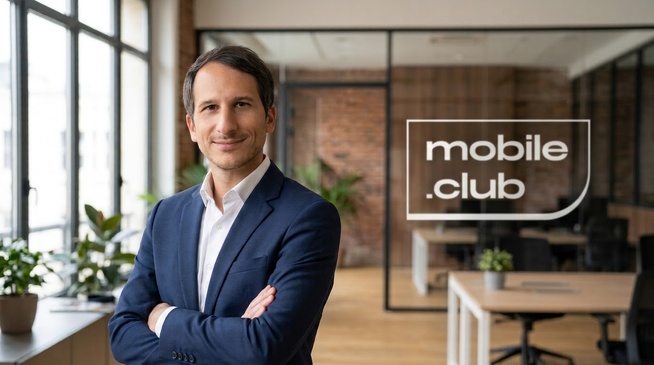
Damien Morin, PDG de Mobile.Club
Damien Morin : Nous avons vécu un scénario très classique dans l'écosystème start-up. Entre le 1er janvier et le 31 décembre 2015, nous sommes passés de 6 à 550 collaborateurs, et de 6 boutiques en région parisienne à 150 magasins répartis dans 6 pays d'Europe. Notre chiffre d'affaires est passé de 100 000 euros par mois en janvier à 100 000 euros par jour en décembre. La société a littéralement explosé en volume, et il a fallu financer cette traction.
Après avoir levé une série A de 15 millions d'euros auprès d'Idinvest, nous avons raté notre série B. Cela nous a contraints à stopper le développement, à restructurer l'existant et à revendre les magasins rentables.
Après avoir levé une série A de 15 millions d'euros auprès d'Idinvest, nous avons raté notre série B. Cela nous a contraints à stopper le développement, à restructurer l'existant et à revendre les magasins rentables.
Quelle a été la principale leçon de cette épreuve pour l'entrepreneur que vous êtes ? Que le « Cash is King » ?
Damien Morin : Ce n'est pas tant un apprentissage technique — car ce schéma s'est produit des milliers de fois et se reproduit encore tous les jours, notamment à l'ère de l'IA où tout est démultiplié et coûte extrêmement cher — qu'une question de maturité personnelle.
Cette croissance, aussi phénoménale que dangereuse, était liée à l'insouciance d'un entrepreneur de 24 ans. J'ai fêté mes 25 ans avec plus de 500 employés. À l'époque, j'étais capable de prendre ce niveau de risque.
Aujourd'hui, ce n'est plus du tout le cas. En me relançant dans une nouvelle aventure entrepreneuriale avec Mobile Club, j'ai voulu équilibrer la prise de risque avec beaucoup plus de réalisme. Nous avons levé peu d'argent comparé à d'autres acteurs et nous avons adopté une gestion financière de « centimiers », sans jamais ouvrir les vannes à perte.
Comment définiriez-vous le métier de Mobile Club aujourd'hui ? Parle-t-on d'un acteur de la tech ou de la finance ?
Damien Morin : On parle avant tout de finance, même si notre approche technologique est très innovante. Nous sommes une fintech qui exerce un métier de location et de financement. Nous permettons à nos clients d'accéder à des produits sans avoir à les payer comptant, en allant beaucoup plus loin que la vague du paiement fractionné (3 ou 4 fois sans frais) portée par des acteurs comme Alma ces dix dernières années.
Nous opérons sur des formats longs — 12, 24 ou 36 mois — en intégrant des valeurs résiduelles à la fin du contrat, ce qui permet de proposer des loyers très bas. Pour cela, nous avons bâti toute une infrastructure technologique en propre : gestion de la dette, outils de vérification d'identité (KYC), scoring intelligent instantané et recouvrement automatisé.
Nous opérons sur des formats longs — 12, 24 ou 36 mois — en intégrant des valeurs résiduelles à la fin du contrat, ce qui permet de proposer des loyers très bas. Pour cela, nous avons bâti toute une infrastructure technologique en propre : gestion de la dette, outils de vérification d'identité (KYC), scoring intelligent instantané et recouvrement automatisé.
Après le rachat de Cleaq et le rapprochement avec Next Mobiles, que pèse votre groupe aujourd'hui ?
Damien Morin : Mobile Club Group dépasse désormais les 30 millions d'euros d'ARR (revenus annuels récurrents) et affiche une rentabilité nette solide, avec plus de 10 % d'EBITDA, pour un parc qui approche des 100 000 contrats actifs.
Nous avons atteint cette taille critique grâce à une forte croissance organique, complétée ces deux dernières années par une phase de consolidation. En 2024, nous avons racheté Cleaq pour renforcer notre présence sur le B2B. Puis, tout début 2026, nous avons fusionné avec notre concurrent direct, Next Mobiles. À taille globale équivalente, Next Mobiles possédait une base clients B2C plus importante que la nôtre. En attendant de réunir nos activités sous une marque unique en début d'année prochaine, nous nous appuyons principalement sur la plateforme de Next Mobiles pour opérer nos nouveaux lancements.
Nous avons atteint cette taille critique grâce à une forte croissance organique, complétée ces deux dernières années par une phase de consolidation. En 2024, nous avons racheté Cleaq pour renforcer notre présence sur le B2B. Puis, tout début 2026, nous avons fusionné avec notre concurrent direct, Next Mobiles. À taille globale équivalente, Next Mobiles possédait une base clients B2C plus importante que la nôtre. En attendant de réunir nos activités sous une marque unique en début d'année prochaine, nous nous appuyons principalement sur la plateforme de Next Mobiles pour opérer nos nouveaux lancements.
Vous lancez justement une offre dédiée aux consoles de jeux vidéo, à partir de 15 euros par mois. Pourquoi cibler le gaming, qui représente un marché plus restreint que celui du smartphone ?
Damien Morin : C'est effectivement un marché plus petit en volume, mais qui présente trois avantages stratégiques majeurs :
- L'upsell sur notre base existante : La location reste encore un usage de niche en France, mais les clients convaincus par ce modèle sur leur smartphone, leur tablette ou leur ordinateur sont ravis de pouvoir louer une catégorie de produit supplémentaire. D'un point de vue opérationnel et financier, le plus dur est déjà fait : nous agissons comme une banque, le client est déjà connu et scoré chez nous.
- Un marché vierge de financement : Sur le smartphone, les offres de subvention opérateurs, de crédit ou de paiement étalé sont omniprésentes. Sur les consoles, les grands distributeurs (Fnac, Darty, Boulanger, Micromania) vendent les machines mais proposent très peu de solutions de financement dédiées. Tout reste à évangéliser.
- Une dépréciation beaucoup plus lente : Contrairement aux smartphones, où la sortie annuelle de nouveaux modèles entraîne une perte de valeur rapide et régulière, les cycles des consoles sont longs. En tant que loueur, nous finançons la perte de valeur entre le début et la fin du contrat. Comme la console se déprécie moins vite, nous pouvons proposer des mensualités proportionnellement bien plus basses par rapport au prix public initial de l'appareil.
Entre l'engagement long et la location sans engagement, quelles formules vos clients vont-ils privilégier sur ce segment ?
Damien Morin : En nous basant sur notre expérience dans le mobile, nous anticipons deux comportements distincts. D'un côté, une clientèle à la recherche du prix mensuel le plus bas, qui va naturellement se tourner vers des contrats de 36 mois — une durée tout à fait cohérente avec le cycle de vie d'une console.
De l'autre, des joueurs en quête de flexibilité. Certains voudront jouer un an sur Xbox puis passer sur PlayStation l'année suivante, sans avoir à débourser 700 ou 800 euros à chaque fois ni subir la complexité de la revente entre particuliers sur Leboncoin. D'autres opteront pour du 12 mois afin de ne pas se retrouver bloqués à l'approche d'une nouvelle génération de machines, comme la future PlayStation 6 qui est déjà dans les esprits.
De l'autre, des joueurs en quête de flexibilité. Certains voudront jouer un an sur Xbox puis passer sur PlayStation l'année suivante, sans avoir à débourser 700 ou 800 euros à chaque fois ni subir la complexité de la revente entre particuliers sur Leboncoin. D'autres opteront pour du 12 mois afin de ne pas se retrouver bloqués à l'approche d'une nouvelle génération de machines, comme la future PlayStation 6 qui est déjà dans les esprits.
Le marché fait face à une hausse des taux d'intérêt et à une flambée du prix des terminaux liée à la crise des composants, notamment de la mémoire vive (RAM), avec de nouveaux modèles d'iPhone dont le tarif équivaut à deux SMIC. Est-ce une menace ou une opportunité pour vous ?
Damien Morin : C'est clairement une opportunité. Pour des mastodontes comme Orange ou la Fnac, une hausse brutale du prix des appareils qui entraîne une baisse de 5 à 15 % des volumes de vente a un impact direct. À notre échelle, avec près de 100 000 contrats sur un marché français de 20 millions de smartphones vendus chaque année, la dynamique est inverse : plus la crise des composants fait grimper le prix d'achat comptant des produits — comme sur le nouvel iPhone que nous avons d'ailleurs immédiatement proposé et écoulé en volume sur Next Mobiles —, plus les consommateurs se tournent vers nos offres de financement pour lisser la dépense.
Avec un tel parc d'appareils en circulation à entretenir, seriez-vous tenté de racheter ou de nouer des synergies avec votre première entreprise, Save ?
Damien Morin : Il m'arrive encore d'échanger avec les équipes de Save, qui a changé deux fois de propriétaire depuis mon départ. Il pourrait y avoir des synergies évidentes sur le papier, mais nous n'avons pas d'intérêt opérationnel à travailler ensemble à ce stade. En cas de casse, nous privilégions la fluidité de l'expérience client : nous préférons expédier directement un produit de remplacement au domicile de l'abonné plutôt que de lui demander de se déplacer en boutique pour faire réparer son appareil.


 Samsung écope de 20,1 milliards de wons d’amende pour publicité trompeuse